推广数字支付,共享数字科技 从产品服务到普惠生态的全面践行
在数字经济加速渗透的今天,支付早已超越简单的交易工具属性,成为连接消费、金融与产业的基础设施。以产品与服务为依托,全面践行“推广数字支付,共享数字科技”,不仅是技术演进的必然,更是让数字红利惠及更广泛人群的社会实践。
一、数字支付:从“可用”到“好用”的普惠底座
推广数字支付,首先要解决的是覆盖广度与使用体验。依托移动支付产品矩阵、聚合收款码、智能POS终端以及跨境支付网关,数字支付正加速向县域、乡村和中小微商户下沉。通过简化开户流程、降低费率、优化扫码与刷脸支付体验,越来越多的街边小店、菜市场摊主和偏远地区农户能够零门槛接入数字交易网络。支付的便捷性直接提升了资金周转效率,也为后续的数字化服务打开了入口。更重要的是,数字支付沉淀的真实交易数据,正在成为小微经营者获取信贷支持、参与供应链协同的“信用资产”。
二、共享数字科技:让技术能力走出实验室、走进场景
“共享数字科技”的核心,在于将云计算、人工智能、区块链、隐私计算等底层能力,通过可复用的产品与服务开放给生态伙伴。以开放平台为载体,商户可以一键接入分账结算、会员营销、电子发票与对账系统;中小银行与产业平台可以借助分布式数据库和风控模型,快速搭建自己的数字金融能力;政府与公共事业机构则能通过政务支付中台、数字凭证与区块链存证服务,提升公共服务的透明度与效率。共享并非简单的技术输出,而是以模块化、嵌入式的服务,让不同规模的机构都能以合适成本获得与头部企业同频的数字科技能力。
三、产品与服务协同:构建“支付+科技+场景”的闭环
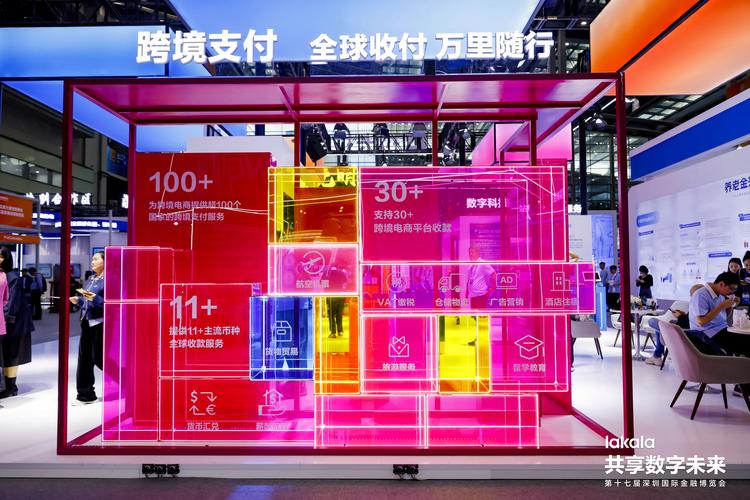
单点产品难以形成持续价值,只有在场景中形成闭环,数字支付与数字科技才能真正落地。以零售场景为例,智能收银终端整合支付、库存、会员与营销工具,帮助门店实现“一笔交易、多维数据”;在交通出行领域,乘车码、ETC与无感支付让数字科技嵌入城市脉络;在产业端,供应链金融平台以真实交易支付流为锚点,为上下游企业提供应收账款融资与风险监测服务;在跨境场景,多币种清算与合规风控产品让中小企业也能低成本参与全球贸易。产品矩阵之间相互咬合,使支付成为流量的起点、科技成为价值的放大器。
四、安全与合规:数字支付共享的底线保障
推广越深入,安全与合规的底座就越重要。生物识别、设备指纹、实时风控引擎与反欺诈模型构建起交易安全防线;隐私计算与数据脱敏技术让“数据可用不可见”,在合规前提下释放数据价值;跨境支付则需严格遵循反洗钱与外汇管理要求,以技术手段实现全链路可追溯。只有让用户敢用、愿用,数字支付的推广才有长期生命力。
五、生态共建:从“我提供”到“我们一起做”
共享数字科技的更深层含义,是生态角色的重塑。支付机构不再只是收单通道的提供者,而是与银行、 SaaS服务商、硬件厂商、行业协会共同组成服务网络。通过培训计划、开发者社区、联合创新实验室等形式,让合作伙伴具备自主运营和二次开发能力,因地制宜地输出解决方案。尤其在县域与乡村,本地化的服务商利用熟悉的场景理解,结合云端支付与科技工具,能够更有效地将数字支付能力嵌入农业产业链和乡村治理中。
数字支付是数字经济的毛细血管,数字科技是流淌其间的给养。以产品为坚实底座、以服务为触达纽带,让每一个小微经营者都能用得上、用得起、用得好数字工具,才是“推广数字支付,共享数字科技”的完整要义。这既是一场技术能力的下沉,也是一次普惠价值的扎根,最终指向一个更高效、更包容、更可信的数字社会。
如若转载,请注明出处:http://www.duofangshuzishequ.com/product/24.html
更新时间:2026-11-03 14:53:24